Перші покупці житла в США: рекорд готівкових покупок у 2026
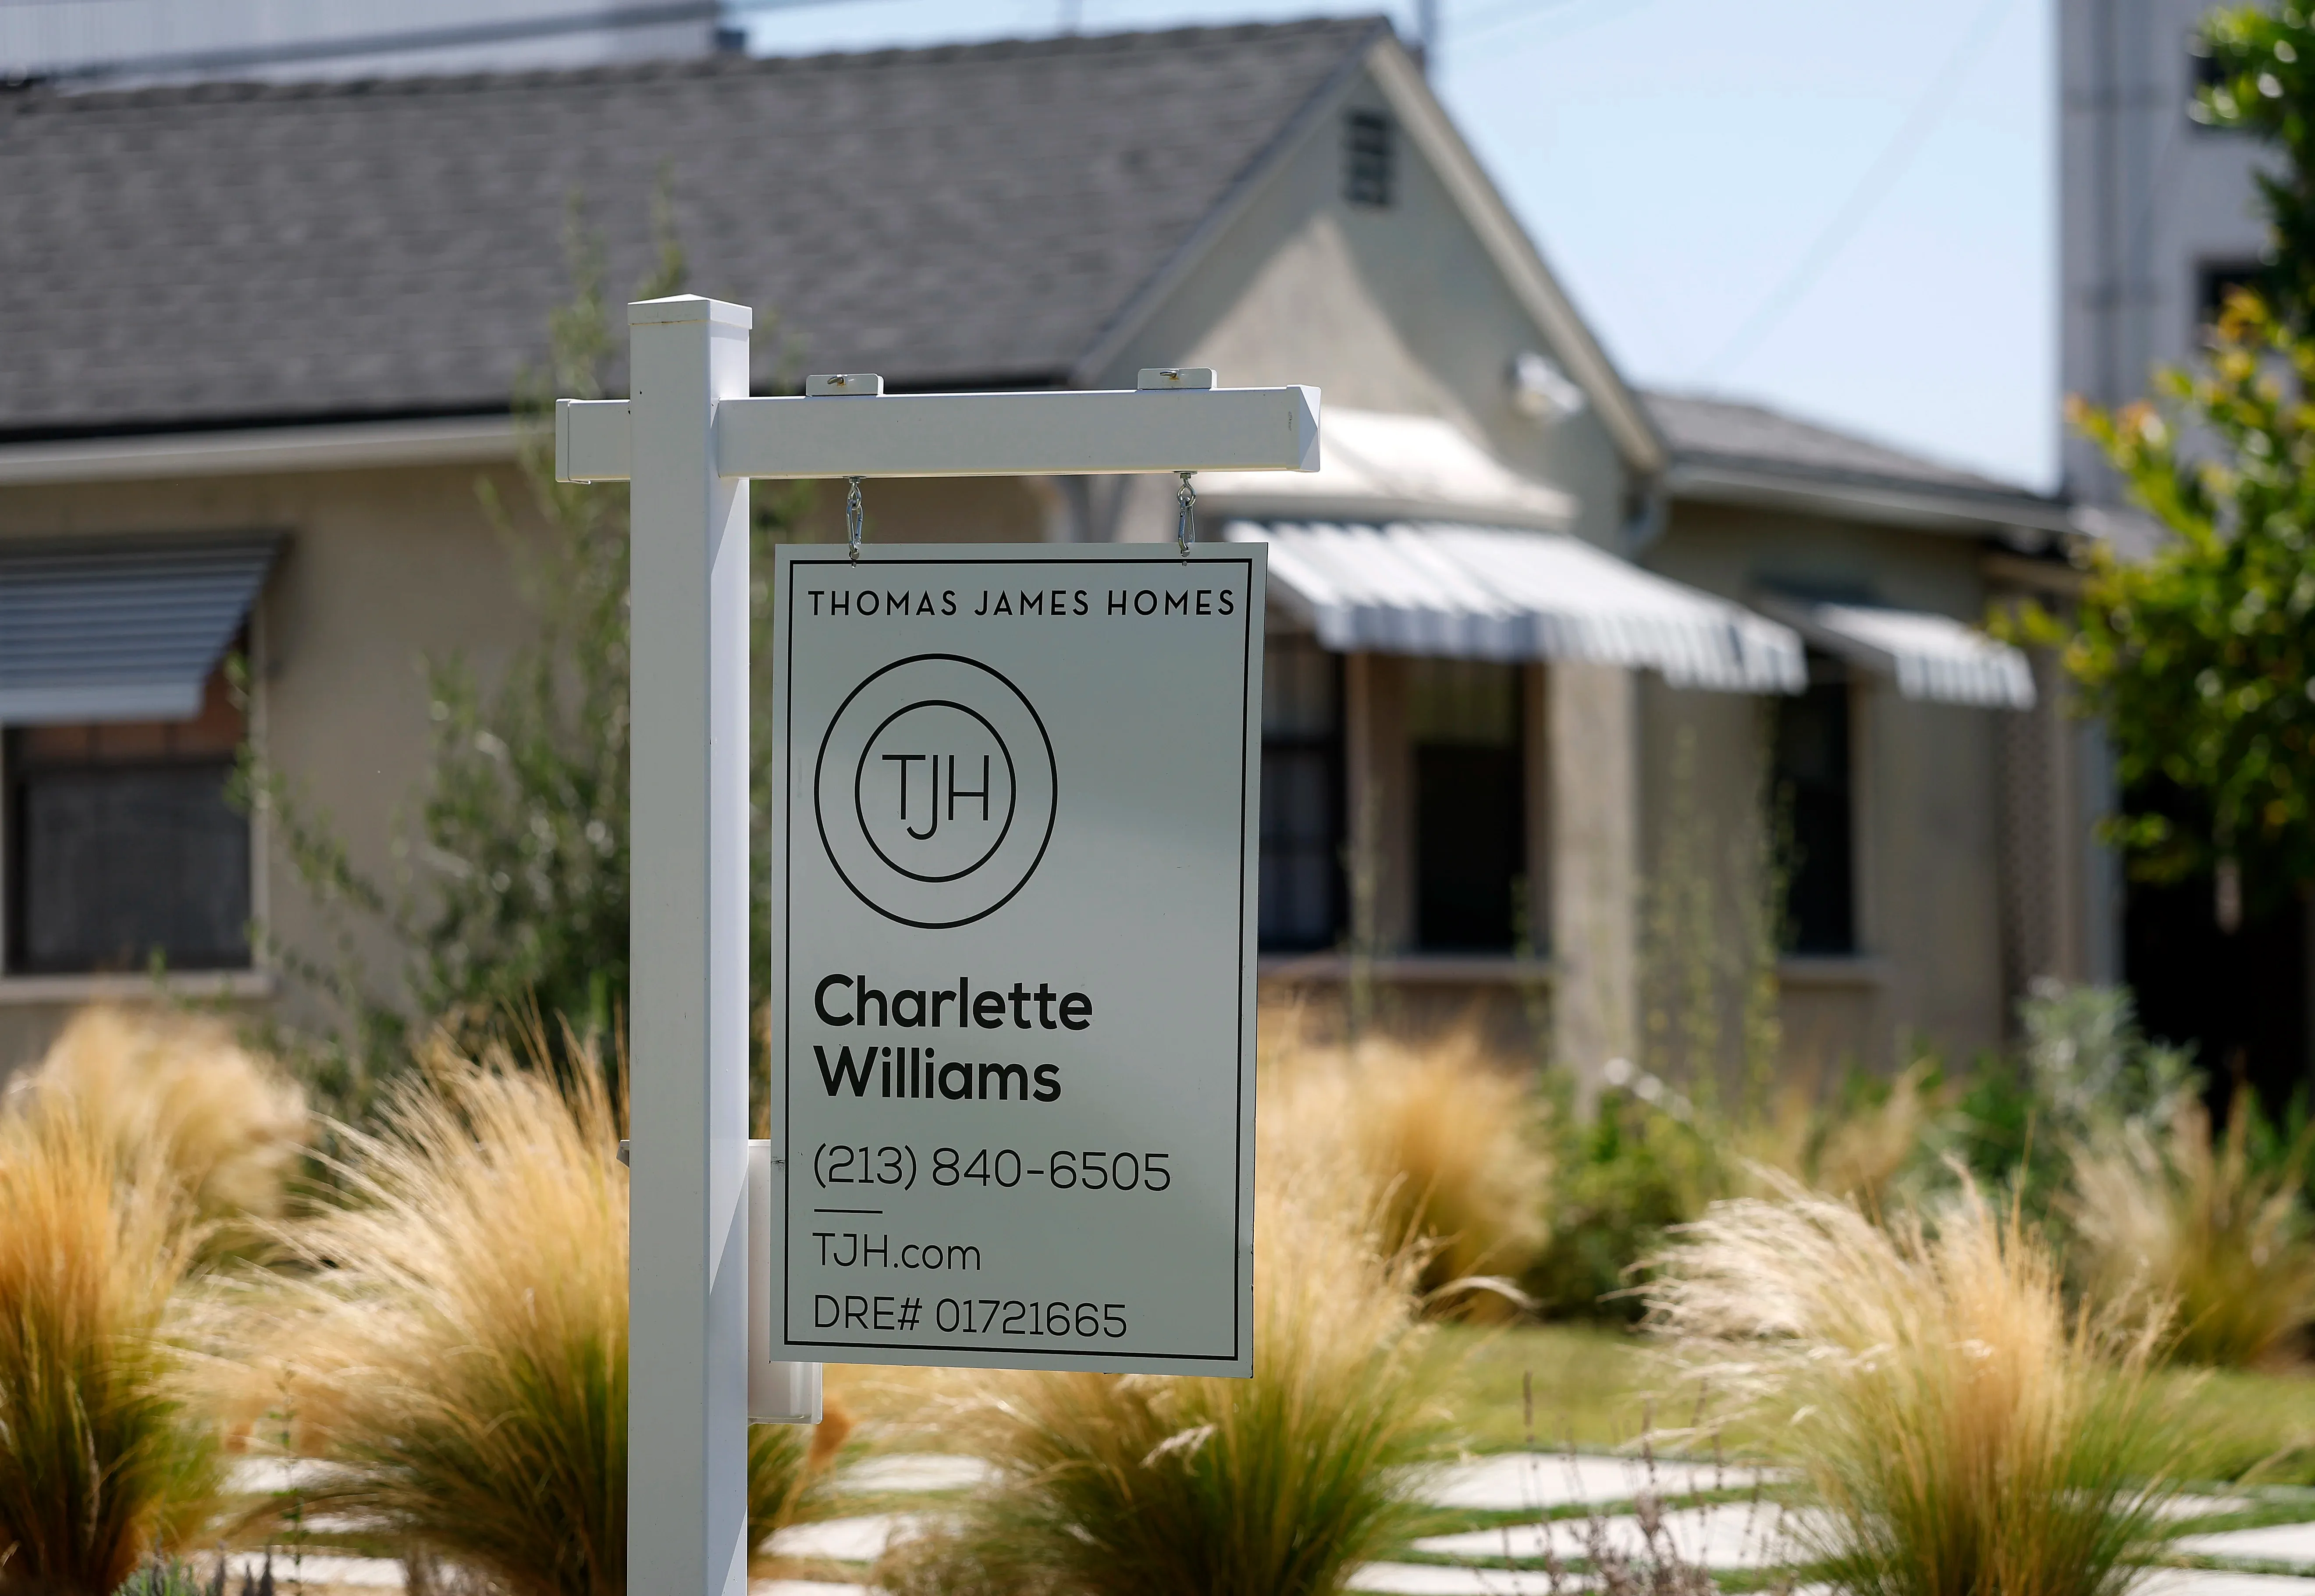
Перші покупці житла в США стикаються з критично низьким рівнем участі, що становить лише 22% через дефіцит пропозиції та високі ціни. Проте серед тих, хто купує нерухомість, спостерігається історичний зсув: кожна десята угода здійснюється за умови повної оплати готівкою. Згідно з новим звітом Національної асоціації ріелторів (NAR), цей показник є рекордно високим з моменту початку збору даних у 2003 році. Основною причиною такого тренду є передача поколіньного багатства через спадок, що робить покупців старшими та заможнішими за попередні роки. Це свідчить про зміну демографічного профілю ринку через отримання спадщини.
Демографічний зсув: покупці стають старшими та багатшими
Частка перших покупців житла залишається на рівні, близькому до історичного мінімуму, що створює бар'єри для молоді. Згідно з даними NAR, медіанний вік усіх перших покупців досяг рекордних 40 років. Цей показник суттєво різниться залежно від способу фінансування нерухомості: для тих, хто використовує іпотеку, медіанний вік становить 38 років, тоді як для покупців, які розраховуються готівкою, він піднімається до 54 років.
Ця різниця у віці підкреслює роль накопиченого капіталу та спадщини в сучасному ринку. Джессіка Лаутц, заступник головного економіста NAR, зазначила, що люди чекають значного періоду часу, поки відбудеться передача багатства від попередніх поколінь. Це створює ситуацію, коли доступ до власного житла стає менше питанням працездатності, і більше — питанням отримання спадкових активів.
Порівняння профілів покупців за методом оплати
| Характеристика | Покупці з іпотекою | Покупці за готівку |
|---|---|---|
| Медіанний вік | 38 років | 54 роки |
| Джерело коштів | Особисті заощадження, активи | Спадщина, продаж спадкового майна |
Такий поділ демонструє зростаючий розрив між тими, хто намагається накопичувати самостійно, і тими, хто отримує фінансовий старт від родичів.
Роль спадщини у зростанні готівкових угод
Спадщина стала ключовим драйвером ринку, що змінює структуру первинного попиту. За даними звіту NAR, серед перших покупців, які здійснили купівлю за готівку, 28% використовували отриману спадщину, а 21% — кошти від продажу нерухомості, отриманої у спадок. Для порівняння, серед тих, хто використовує кредитування, частка таких транзакцій значно нижча.
Економісти прогнозують, що частка використання спадщини продовжуватиме зростати в найближчі роки. Це пов'язано з демографічним циклом: покоління бебібумерів поступово досягає віку 80 років і старше, що призводить до масової передачі активів наступним поколінням. Це створює «поколінні розрив» між незалежними покупцями, які витісняються з ринку високими цінами, та тими, хто чекає на передачу капіталу.
Зміна джерел фінансування: від допомоги родичів до активів
Традиційні методи накопичення на перший внесок зазнають трансформації. Хоча особисті заощадження залишаються основним джерелом фінансування для більшості перших покупців, спостерігається зміна в структурі використання активів. Більше людей тепер використовують такі інструменти, як пенсійні рахунки 401(k), акції або криптовалюту, ніж отримують фінансову допомогу безпосередньо від членів сім'ї чи друзів.
Джессіка Лаутц пояснює цю тенденцію не лише часом на накопичення, а й соціальним аспектом. За її словами, у віці 40 років людям стає психологічно некомфортно просити батьків про подарунок або позику, на відміну від віку 30 років. Це змушує покупців покладатися на власні інвестиційні портфелі, навіть якщо це вимагає тривалого очікування або виведення коштів з довгострокових планів.
Вплив високих відсоткових ставок на стратегії покупок
Високі відсоткові ставки за іпотекою стають додатковим стимулом для переходу на готівкові розрахунки. Брокер Джейсон Міллер з Trust Real Estate Company зазначає, що протягом перших 15 років його кар'єри він майже не бачив перших покупців, які платять за житло повністю готівкою. Проте після пандемії COVID-19 ситуація кардинально змінилася.
За словами Міллера, покупці змушені пропонувати максимально вигідні умови, щоб конкурувати на ринку. Висока вартість 30-річного кредитування робить готівкові пропозиції значно привабливішими для продавців. У деяких конкурентних регіонах, наприклад у Сент-Клауді (Міннесота), на один об'єкт може виходити до 10 пропозицій, і близько трьох із них можуть бути готівковими.
Альтернативні форми сімейної підтримки
Окрім прямої спадщини, спостерігається форма «майбутньої спадщини». Деякі члени сімей, які вже виплатили іпотеку за власне житло або мають капітал у другій нерухомості, надають допомогу дітям у вигляді подарунків або позик. Це дозволяє молодим покупцям зробити пропозицію, яка буде вигіднішою за кредитну. У деяких випадках після закриття угоди покупці рефінансують житло, щоб повернути кошти родичам.
Бар'єри доступності: борг та неможливість конкуренції
Для значної частини молоді ринок нерухомості стає недосяжним. Високі ціни на житло в поєднанні з боргами за навчання та автокредитами створюють ситуацію, коли навіть стабільний дохід не гарантує можливості купівлі. Наприклад, мешканці Сіетла, які мають хорошу роботу, але водночас мають значні зобов'язання, часто вирішують відкласти купівлю на невизначений термін.
Основні причини відмови від купівлі житла сьогодні включають:
- Високий рівень боргової навантаженості (студентські позики, автокредити).
- Невигідність інвестиції: сумніви в тому, що капітал у житлі зростатиме швидше за інші активи.
- Витрати на утримання: необхідність витрачати значні кошти на ремонт та обслуговування власного будинку.
Це призводить до посилення соціальної нерівності. Як зазначають спостерігачі, розрив між поколіннями постійно розширюється, і єдиним реальним шляхом для багатьох молодих людей залишається отримання спадщини, що суперечить ідеї економічної самостійності.
